PRIME UV 6090: como precificar produtos personalizados
Publicado em 27 de outubro de 2026
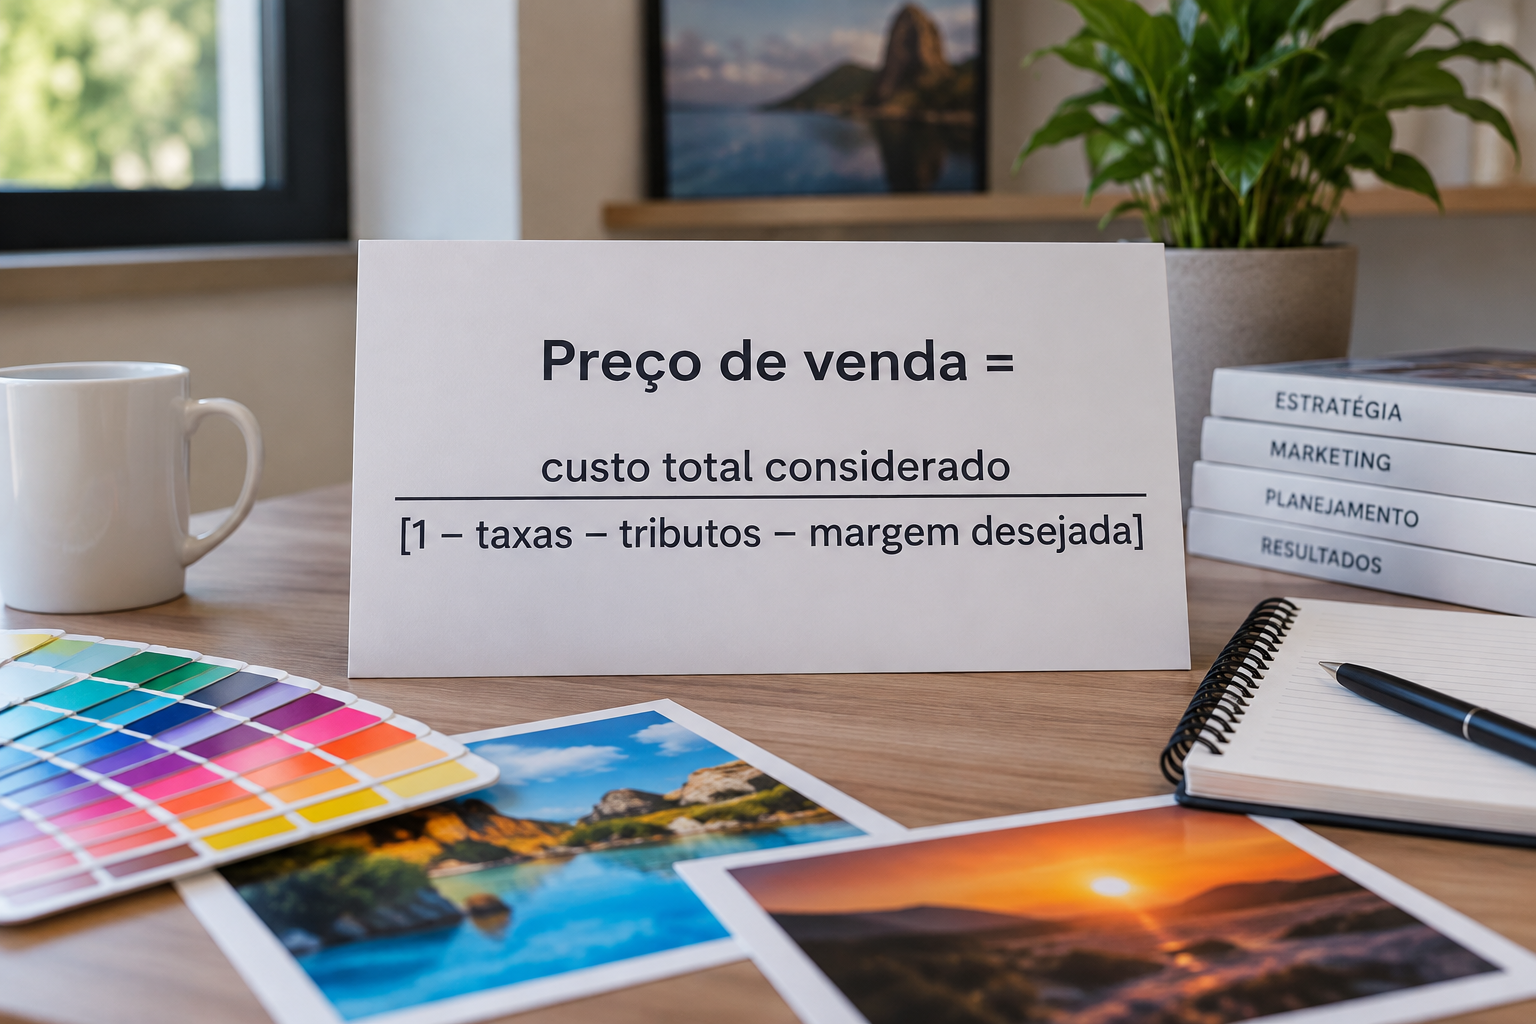
Quem pesquisa a PRIME UV 6090 costuma querer transformar personalização em receita. Porém, uma dúvida aparece antes de fechar os primeiros pedidos: quanto cobrar para pagar a operação e preservar o lucro? Assim, a resposta depende do produto, do trabalho envolvido e das condições comerciais, não apenas da tinta utilizada.
Primeiro, para precificar, some o custo da peça, os insumos, a mão de obra, a preparação e a parcela das despesas da operação. Depois, considere taxas, tributos e margem desejada. Neste guia, você verá como organizar essa conta sem atribuir à máquina consumos ou produtividade que ainda precisam ser confirmados.
PRIME UV 6090: por que começar pelo pedido, não pelo preço do concorrente?
O preço de outro fornecedor pode servir como referência de mercado. Entretanto, ele não revela quanto esse fornecedor paga pelo material, qual volume produz ou quais serviços inclui. Por isso, copiar o valor sem conhecer seus custos pode transformar um pedido movimentado em prejuízo.
Primeiro, comece descrevendo exatamente o que será vendido. Assim, um orçamento deve identificar o produto, a quantidade, as áreas personalizadas e o nível de alteração entre as unidades. Além disso, registre embalagem, prazo e responsabilidade pela entrega das peças.
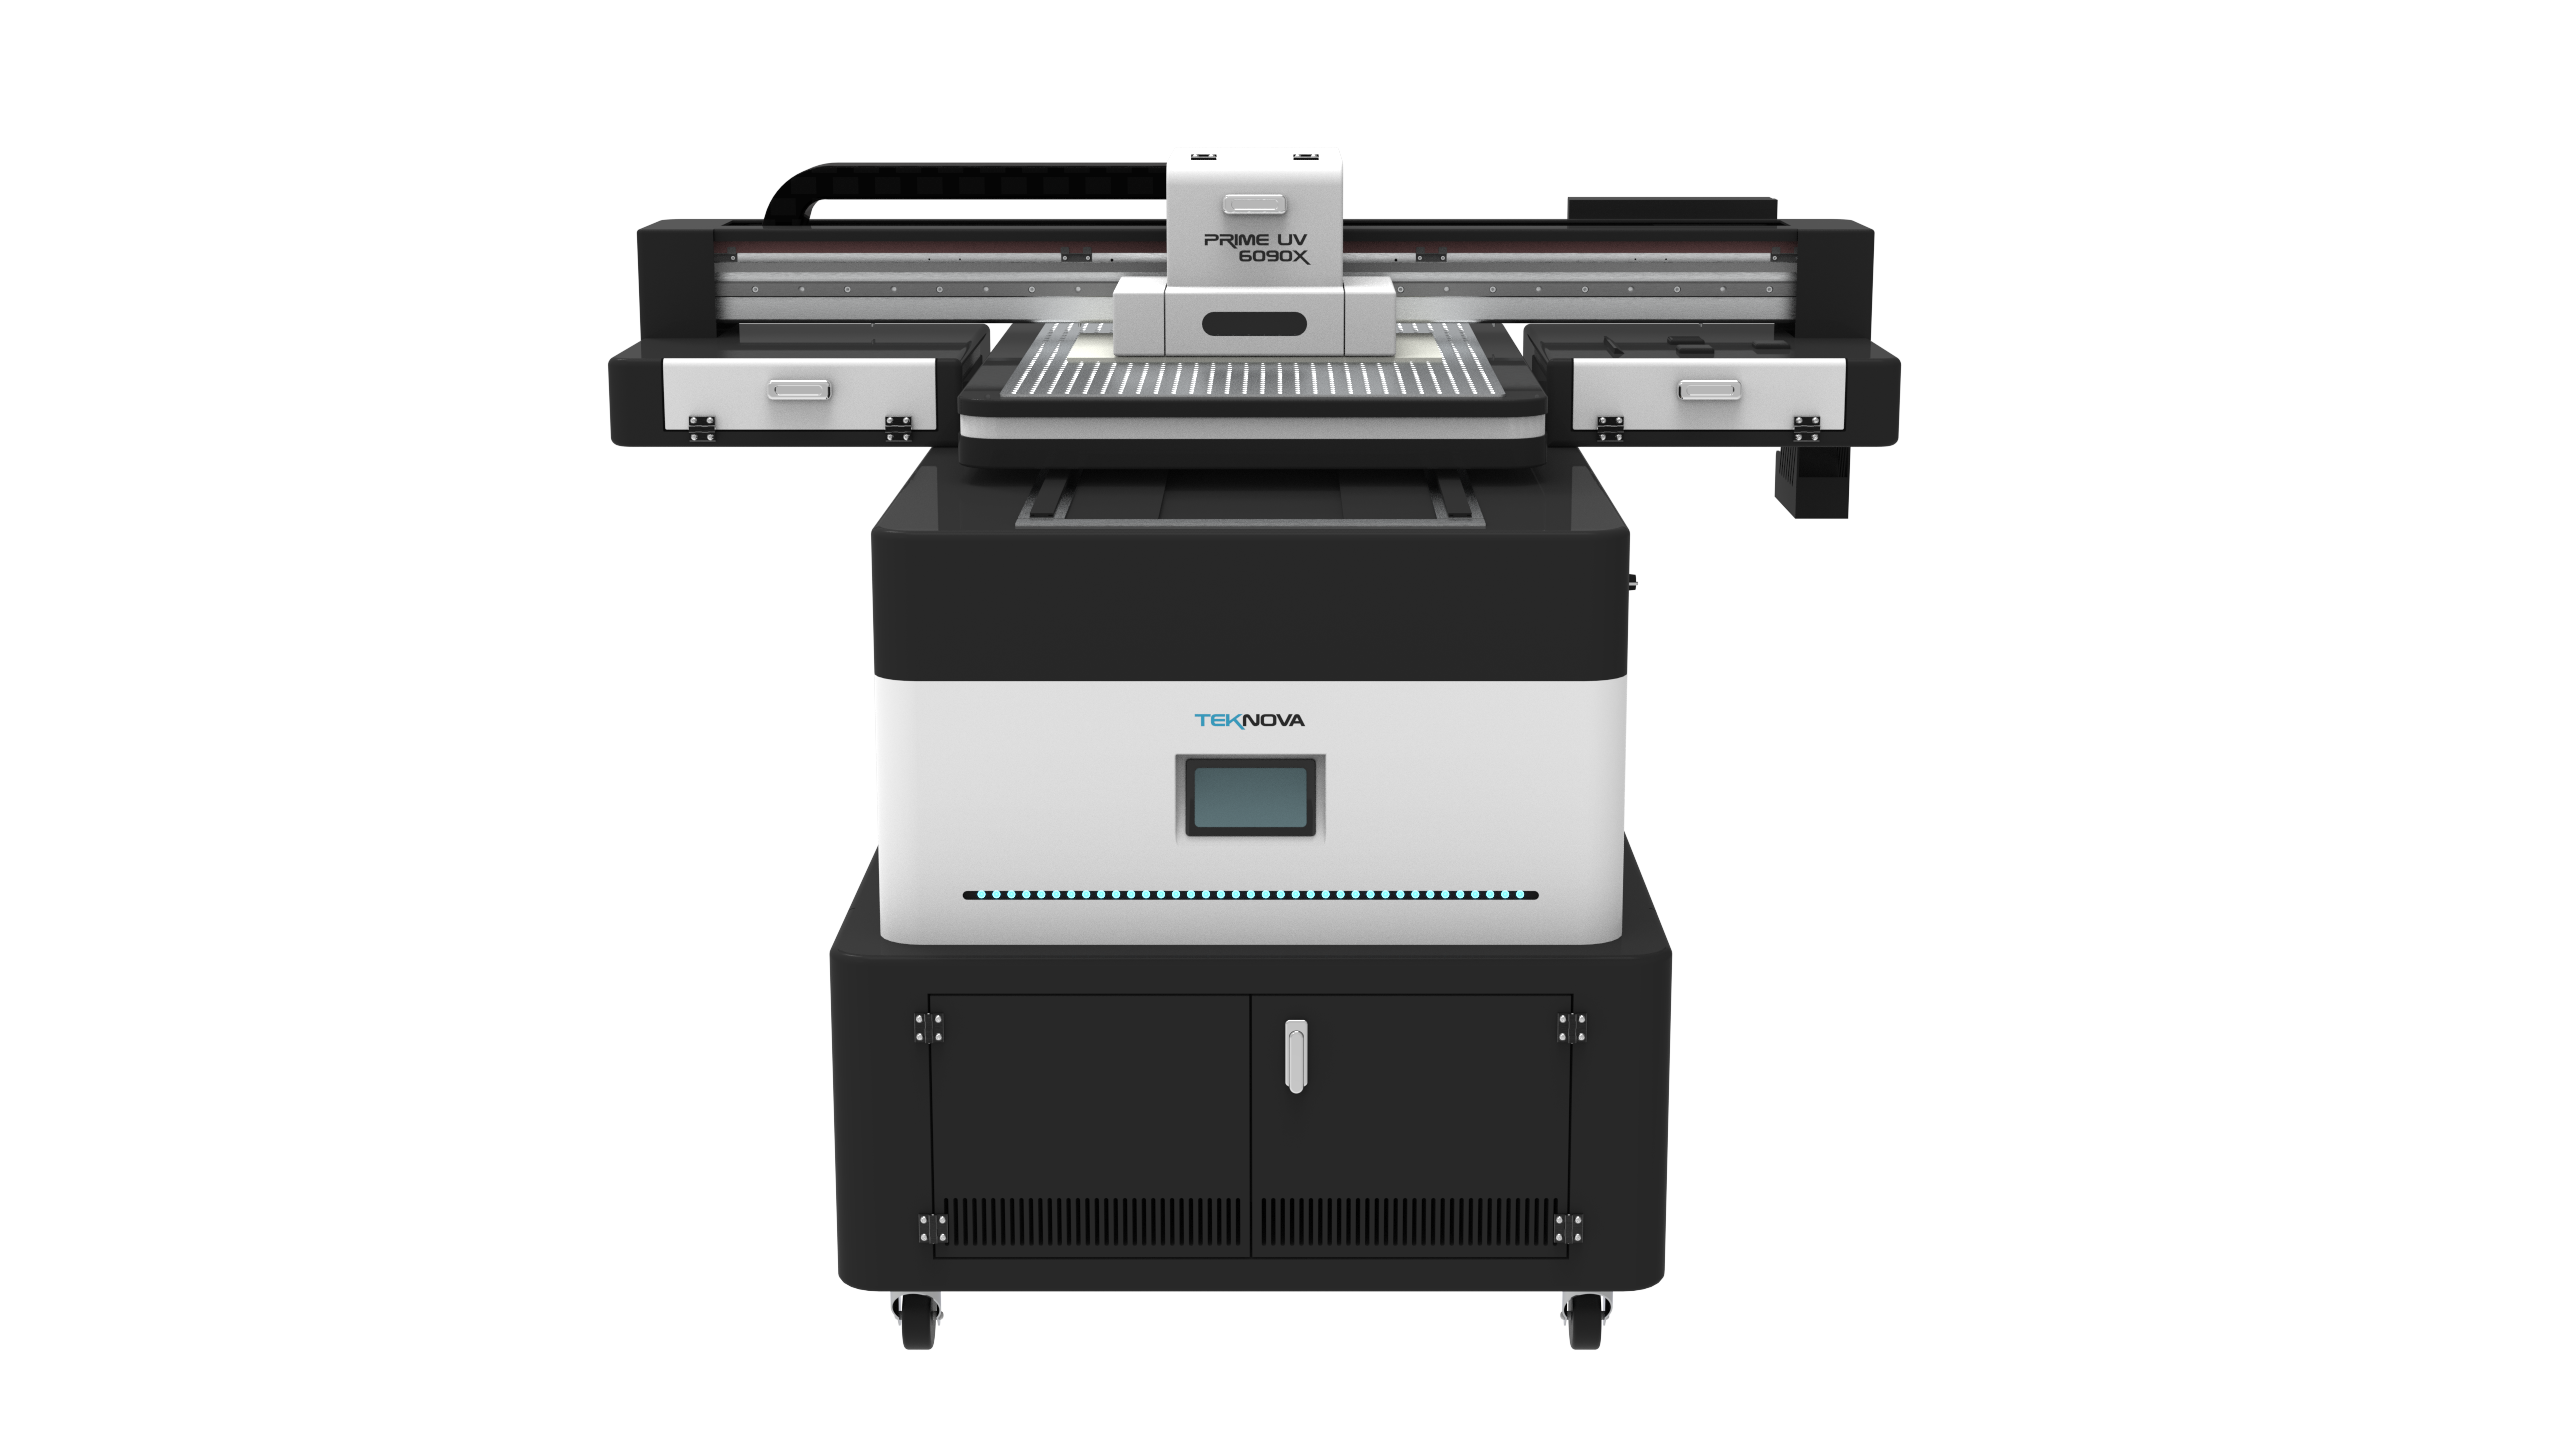
Impressora Prime UV 6090 - frente — foto real do produto.
Por exemplo, cinquenta itens com a mesma arte não representam necessariamente o mesmo trabalho que cinquenta itens com nomes diferentes. Ou seja, mesmo com quantidade igual, a conferência e o preparo podem mudar. Portanto, cobre pelo processo completo, e não apenas pelo número de unidades.
Quais custos entram no preço de um personalizado?
Uma planilha útil separa três grupos: custos por unidade, custos por pedido e despesas periódicas. Assim, essa divisão evita esquecer atividades que acontecem antes e depois da impressão. Também ajuda a explicar por que pequenos lotes têm preço unitário maior.
Quais são os custos por unidade?
São os gastos associados a cada peça vendida. Por isso, inclua o produto sem personalização, os insumos consumidos e a embalagem individual. Quando houver tratamento de superfície tecnicamente indicado, registre também esse material e o trabalho correspondente.
Não estime o consumo de tinta somente pela área externa do objeto. A cobertura da arte e a configuração de impressão podem alterar o consumo. Portanto, use medições da sua operação e orientações técnicas aplicáveis ao equipamento e ao material.
Quais são os custos por pedido?
Alguns gastos existem mesmo quando o cliente compra poucas unidades. Atendimento, conferência de arquivos, aprovação e preparação do trabalho são exemplos. Se esses custos forem ignorados, pedidos pequenos podem ocupar a agenda sem remunerar o tempo investido.
Por isso, registre quanto tempo cada etapa exige. Depois, multiplique esse tempo pelo custo da hora de trabalho adotado na empresa. Além disso, evite contabilizar a mesma atividade novamente no custo unitário.
Como ratear despesas periódicas e estrutura?
Aluguel, sistemas, administração e manutenção planejada precisam ser sustentados pelas vendas. A depreciação do equipamento também merece atenção. Uma alternativa é distribuir uma parcela dessas despesas pelas horas produtivas que a empresa consegue vender de forma realista.
Por isso, não use a capacidade máxima teórica como se ela estivesse sempre ocupada. Considere atendimento, intervalos, preparação e períodos sem pedidos. Assim, o rateio não depende de uma agenda permanentemente cheia.
| Grupo | Exemplos de itens | Como acompanhar |
|---|---|---|
| Material por unidade | Peça base e embalagem | Custo de compra atualizado |
| Processo por unidade | Tinta e demais insumos aplicáveis | Consumo medido em trabalhos comparáveis |
| Trabalho por pedido | Conferência, aprovação e preparação | Tempo registrado por atividade |
| Estrutura | Administração, manutenção e depreciação | Rateio por critério consistente |
| Venda | Tributos, comissão e taxa de pagamento | Percentuais aplicáveis à operação |
Como calcular o preço sem confundir margem e acréscimo?
Depois de levantar os custos, escolha uma margem compatível com seu posicionamento e com o mercado. Margem sobre a venda não é a mesma coisa que acrescentar um percentual ao custo. Essa diferença muda o resultado do orçamento.
Se um item custa R$ 20 e é vendido por R$ 25, o acréscimo sobre o custo é de 25%. Porém, os R$ 5 de diferença representam 20% do preço de venda. Além disso, taxas e tributos ainda podem reduzir esse resultado.
Quando taxas, tributos e margem forem calculados sobre o preço de venda, uma fórmula de referência é:
Preço de venda = custo total considerado ÷ [1 − taxas − tributos − margem desejada]
Use os percentuais em formato decimal. O denominador precisa ser positivo, e os custos não devem aparecer em duplicidade. A fórmula exige adaptação quando existem cobranças fixas ou bases de cálculo diferentes.
Como calcular o preço de um lote em um exemplo hipotético?
Imagine um pedido de vinte peças. O custo de materiais e execução é de R$ 18 por unidade, enquanto a preparação do pedido custa R$ 60. Considere ainda R$ 3 por unidade para o rateio da estrutura.
Nesse cenário, o custo considerado por peça é R$ 24: R$ 18 de execução, R$ 3 de preparação e R$ 3 de estrutura. Se taxas e tributos somarem 10% da venda e a margem pretendida for 20%, o cálculo será R$ 24 ÷ 0,70. O preço resultante será aproximadamente R$ 34,29 por unidade.
Esses números são exclusivamente didáticos. Eles não representam consumo, custo operacional ou desempenho da PRIME UV 6090. Além disso, a margem pretendida só será alcançada se os custos estimados refletirem a realidade e as despesas estiverem corretamente contempladas.
Como definir um pedido mínimo que remunere o tempo de preparação?
O pedido mínimo deve nascer do custo de atender, e não de um número escolhido ao acaso. Quando a preparação é praticamente igual para cinco ou cinquenta peças, o lote menor precisa absorver uma parcela maior desse trabalho. Isso explica a diferença entre preços unitários por faixa de quantidade.
Você pode adotar um valor mínimo por pedido ou cobrar uma taxa de preparação separada. Outra possibilidade é incorporar a preparação ao preço unitário. O importante é apresentar a regra com clareza antes da aprovação.
Para montar uma política comercial consistente, defina:
- Qual preparação está incluída no orçamento.
- Quantas rodadas de ajuste de arte estão previstas.
- Quando alterações de nomes ou versões geram cobrança adicional.
- Como funciona o fornecimento de peças pelo cliente.
- Qual serviço de embalagem está contemplado.
- Como urgência e entrega afetam o preço.
Além disso, explique que desconto por quantidade depende de economia real. Um lote maior pode diluir a preparação, mas nem sempre reduz conferência, embalagem ou custo da peça base. Portanto, evite aplicar descontos automáticos sobre todo o orçamento.
Como tratar perdas, retrabalho e peças do cliente?
Uma operação não deve pressupor aproveitamento perfeito em todos os pedidos. Registre perdas e retrabalhos por categoria de produto e causa. Com esse histórico, você poderá formar uma provisão coerente, sem adotar um percentual arbitrário para qualquer aplicação.
Quando ainda não houver dados suficientes, identifique a estimativa como provisória e revise-a após os primeiros trabalhos. Também separe falhas internas de mudanças solicitadas depois da aprovação. São ocorrências diferentes e exigem regras comerciais distintas.
Peças fornecidas pelo cliente merecem atenção especial. Documente quantidade, condição de recebimento e critérios de aceitação antes de iniciar o serviço. Combine responsabilidades de maneira transparente, sem presumir que uma cláusula elimina obrigações legais.
Como avaliar o preço de uma impressora UV no seu modelo de venda?
A pesquisa por impressora uv preço costuma focar o desembolso inicial. Contudo, para avaliar uma impressora UV plana, também é necessário entender implantação, suporte, manutenção e capital de giro. O objetivo é saber como o investimento se encaixa na operação, não apenas comparar valores de aquisição.
Consulte a página da impressora UV PRIME UV 6090 da Teknova para iniciar essa avaliação comercial. Antes de preencher sua planilha, confirme quais itens e serviços compõem a proposta. Não deduza área útil, velocidade ou compatibilidade de materiais apenas pelo nome do modelo.
Para aprofundar a gestão financeira, consulte os conteúdos de gestão e precificação do Sebrae. Já as orientações oficiais do Portal do Empreendedor ajudam a verificar regras relacionadas ao MEI, quando esse enquadramento for aplicável. Valide o tratamento tributário da atividade com um profissional contábil.
Como revisar a tabela de preços com dados reais?
Após cada pedido, compare o custo previsto com o realizado. Observe tempo de preparação, consumo, perdas e despesas de entrega. Se o desvio se repetir, ajuste a planilha antes de ampliar as vendas daquele produto.
Também revise preços quando houver mudanças relevantes em materiais, tributos ou condições de pagamento. Uma tabela antiga pode parecer competitiva enquanto reduz a remuneração da empresa. Por outro lado, dados consistentes permitem oferecer descontos seletivos com mais segurança.
Para avançar, leve à Teknova exemplos dos produtos que pretende vender, quantidades habituais e nível de personalização. Use a apresentação da PRIME UV 6090 para orientar sua consulta comercial. Assim, a conversa sobre equipamento começa conectada ao que realmente importa: uma oferta viável, bem calculada e clara para o cliente.
Em resumo: como precificar personalizados com a PRIME UV 6090?
Para precificar produtos personalizados com a PRIME UV 6090, reúna custos por unidade, preparação do pedido e rateio da estrutura; depois, considere taxas, tributos e margem sobre a venda. Além disso, defina o pedido mínimo pelo custo de atendimento e acompanhe perdas e retrabalho. Por fim, revise os preços com dados reais da operação, sem presumir consumos ou produtividade do equipamento.